本文由WorkBuddy Agent撰写并直接通过WordPress API发布于笔者个人网站www.liangxiao.pro。内容可能存在不准确之处,仅供研究参考。
2026年ASCO年会上,一篇来自Neogene Therapeutics(阿斯利康旗下)的I期摘要引起了不少讨论。NT-175是一款自体TCR-T产品,靶向TP53 R175H突变肽在HLA-A*02:01上的呈递复合物,在21例已输注的重度经治实体瘤患者中报告了47.6%的客观缓解率,胰腺癌亚组更亮眼:六例里五例缓解[1]。
TP53是癌症中最常突变的抑癌基因,R175H又是其中最高频的热点位点,几十年来小分子始终没能把它变成药物。如果一组早期数据能证明T细胞可以识别它,这确实算得上一件事。但真正值得说道的是这个靶点在细胞表面的真实密度。2021年约翰霍普金斯团队在Science上报告,他们用质谱从HLA分子上洗脱并定量了R175H肽HMTEVVRHC,在过表达体系中每个细胞约700个拷贝,而在三株天然携带该突变的癌细胞系(KMS26、KLE、TYK-nu)里,这个数字是每个细胞1.3到2.4个拷贝;作为对照,同一实验中等量表达的野生型p53肽HMTEVVRRC在质谱上完全测不到[2]。换句话说,免疫系统要在一个细胞表面只有两三个靶标分子的情况下完成识别,而NT-175做的事,就是把这种识别能力做成药。
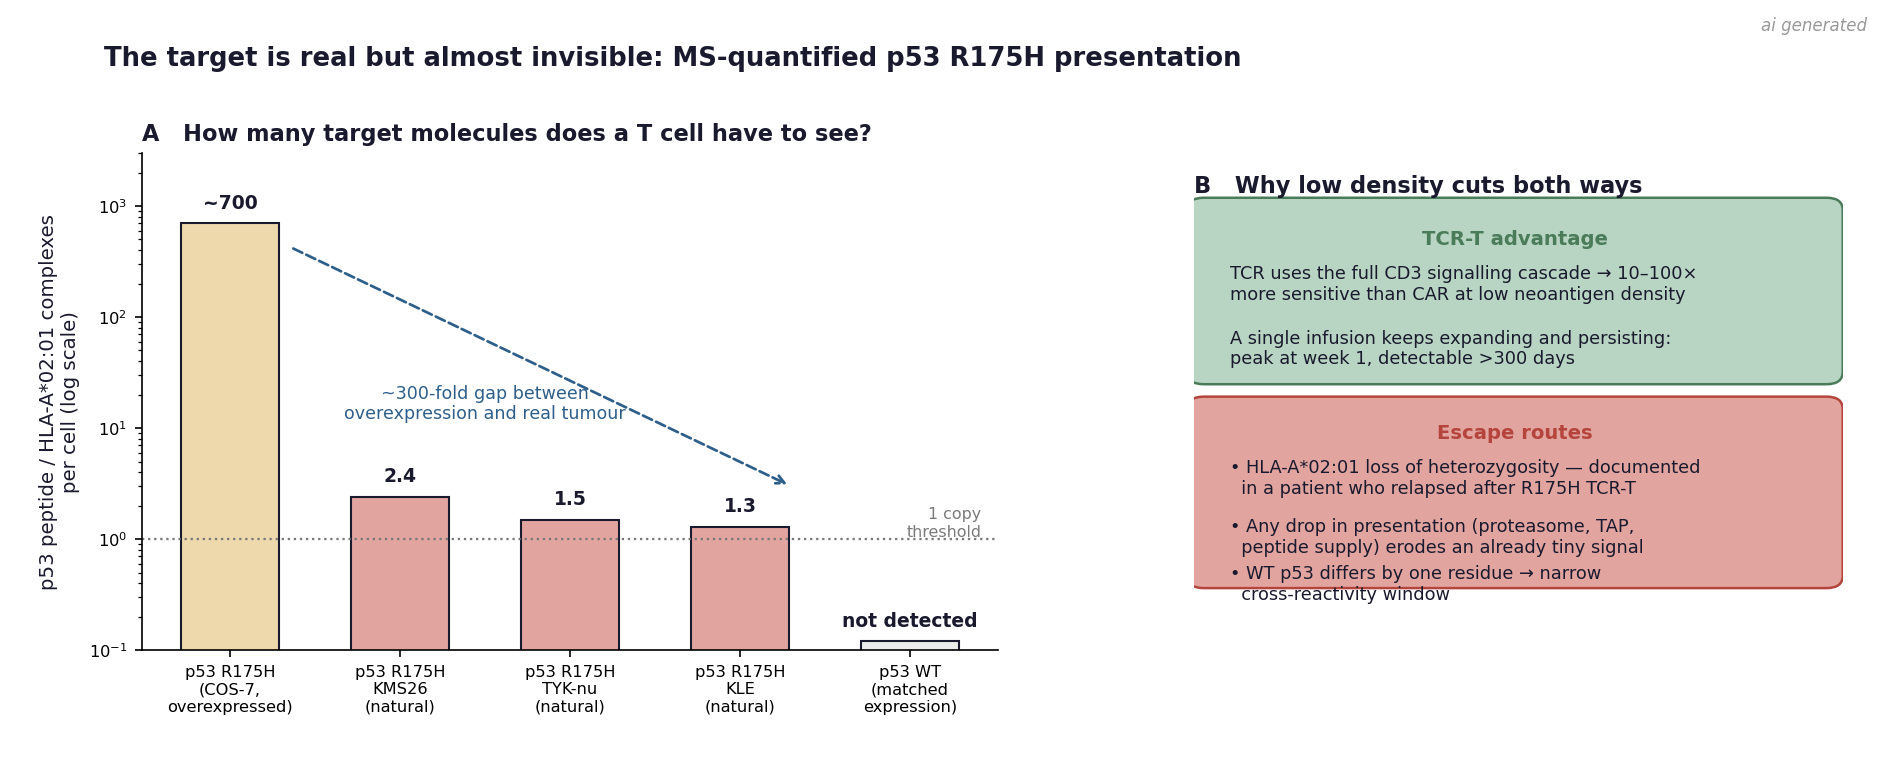
这条线索也解释了为什么TCR-T在这类靶点上比CAR-T更有胜算。
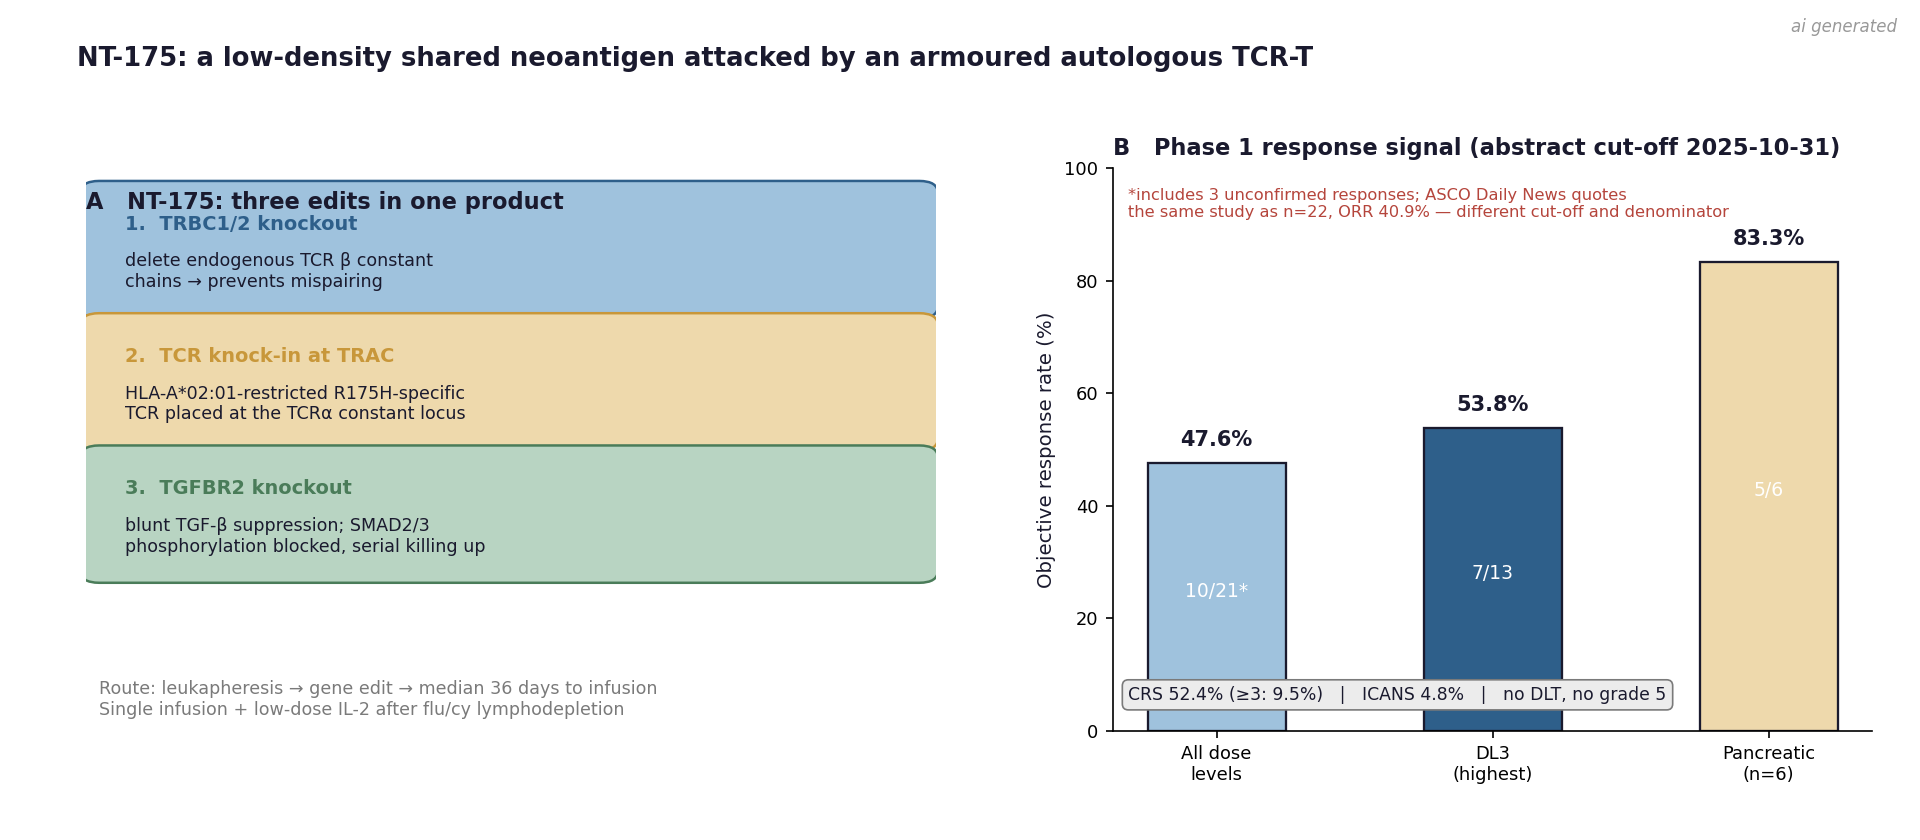
CAR缺少TCR-CD3复合体的信号放大组件,在低密度新抗原面前灵敏度要低一到两个数量级[3];而TCR经过胸腺选择打磨出的亲和力与信号级联,恰好适配这种“分子数很少但必须响应”的场景。Neogene在工程设计上更进一步:用CRISPR-Cas9同时敲除内源TGFBR2(抵抗肿瘤微环境里的TGF-β抑制)与TRBC1/2(防止内源TCR链错配),把HLA-A*02:01限制性的R175H特异性TCR定点敲入TRAC位点[4]。临床前的特异性数据相当干净——对野生型p53无反应,对与最小表位相差四个残基以内的抗原交叉反应极低,无HLA-A*02:01时不激活;在TGF-β存在下,TGFBR2敲除的T细胞SMAD2/3磷酸化受抑、存活与连续杀伤能力提升;两个独立动物模型里实现了肿瘤清除。研究者同时报告了低于0.1%的染色体易位事件,但未观察到不依赖细胞因子的自主增殖[4]。
这里需要把数据的口径说清楚,因为二手报道已经出现了混乱。ASCO摘要的原文是截至2025年10月31日入组26例、其中21例完成输注,全剂量水平ORR为47.6%(95% CI 25.7–70.2),但注明这个数字包含了7例确认缓解与3例未确认缓解;DL3剂量组的ORR为53.8%[1]。ASCO官方每日新闻在报道同一场会议时给出的则是22例、全剂量ORR 40.9%、胰腺癌71.4%[5]。两个版本的差异来自数据切点与分母口径,并非有人造假,但把它当成一个确定的疗效数字去传播是有问题的——尤其那个“胰腺癌71.4%”来自7例的小样本。更值得关注的是缓解的持久性:摘要说在7例随访满6个月的可评估缓解者中,5例维持缓解(2例胰腺癌、1例平滑肌肉瘤、2例结直肠癌),外周血药代动力学显示NT-175在输注后第1周达峰、持续存在超过300天[1]。对一款单次输注、无需反复给药的细胞产品来说,这条药代曲线比缓解率的绝对值更有分量。
把视角从一期数据拉到公司层面,NT-175的处境就不那么乐观了。
Neogene Therapeutics是一家总部位于阿姆斯特丹、在加州圣莫尼卡设有研发中心的TCR-T公司,2018年前后由Carsten Linnemann与Ton Schumacher创立。它的定位写得很直白:不做肿瘤常见抗原的 me-too,而是围绕个体化与共享新抗原,用工程化TCR去打细胞表面肽-HLA复合物,管线先后铺开NT-112(KRAS G12D)、NT-125(完全个体化多特异性)、NT-175(TP53 R175H)三条I期。一个有意思的细节是,这家公司的官网neogene.com如今已经停用——访问会被重定向到阿斯利康的“网站已退役”(Website Decommissioned)页面,曾以独立品牌存在的痕迹正在被母公司逐步收拢。
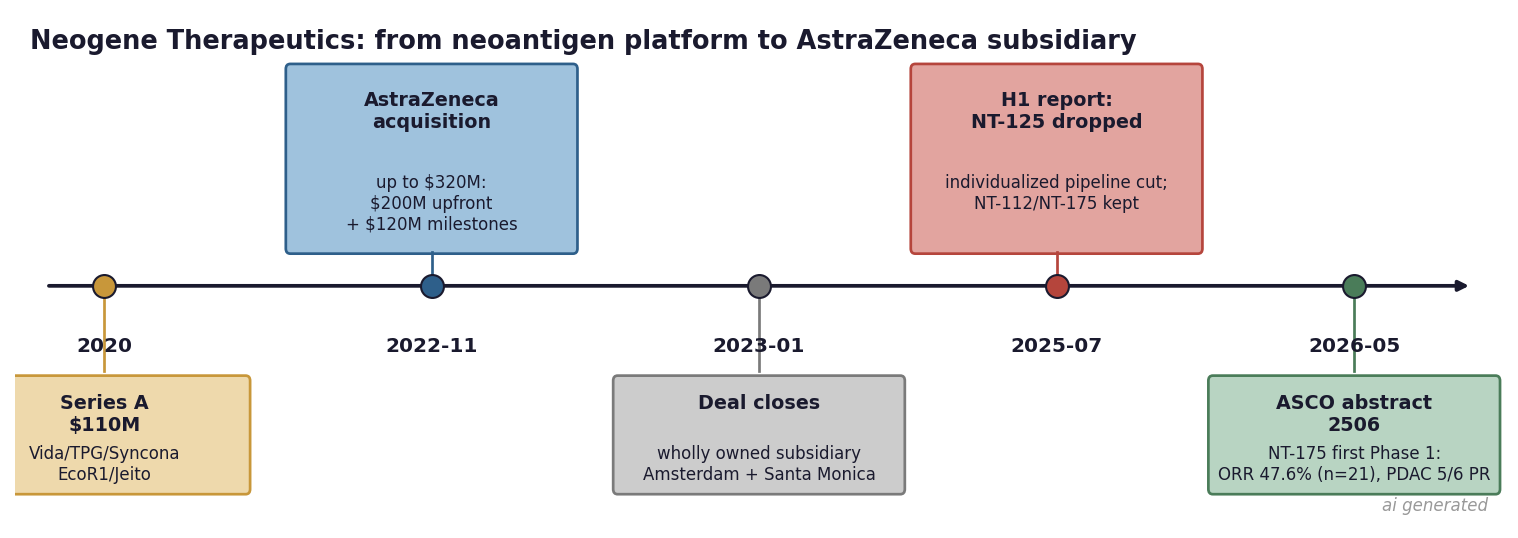
Schumacher正是荷兰癌症研究所那位在TCR筛选领域工作多年的学者——笔者此前评述大规模TCR筛选方法学时引用的那篇Cancer Cell综述,他亦是作者之一[6]。公司2020年完成1.1亿美元A轮,2022年11月被阿斯利康以最高3.2亿美元收购,其中首付2亿美元、另有最高1.2亿美元里程碑款[7]。收购的核心理由写在新闻稿里:TCR-T能识别胞内靶点,从而“解锁此前细胞疗法无法触及的靶点”[7]——这句话当时是愿景,现在NT-175算是第一次给出了临床层面的回应。
但两年多过去,阿斯利康对这个平台的取舍已经很清楚。2025年7月的中报把完全个体化的NT-125从I期管线中移除,理由是“战略性管线优先排序”;同期保留下来的是两条共享新抗原项目,靶向KRAS G12D的NT-112与靶向p53 R175H的NT-175[8]。这笔交易对卖方也不算漂亮:投资方Syncona披露,出售Neogene共获1600万英镑首付,对应原始成本仅1.1倍回报、4%的内部收益率,另有最高600万英镑的里程碑款至今仍列在“或有”而非“已收”[9]。一家以顶尖学术背景和个体化新抗原叙事起家的公司,在被大药厂收购后砍掉个体化管线、只留共享靶点,这个结局本身就是对“个体化TCR-T”商业模式的一次投票。
回看靶点本身,p53 R175H的吸引力在于人群覆盖面:TP53突变见于约半数人类肿瘤,R175H是其中最高频的热点,而HLA-A*02:01是高加索人群中最高频的I类等位基因。这个组合的潜在患者基数远大于绝大多数新抗原靶点,也是它被称作“共享新抗原”的原因。但共享的代价同样明确。其一,靶点密度极低,意味着任何抗原呈递环节的扰动都可能致逃逸;已有报道记录了一例R175H TCR-T治疗后复发的患者,复发灶出现HLA-A*02:01的杂合性缺失——HLA丢失是TCR-T最直接的耐药机制[3]。其二,R175H肽与野生型肽只差一个残基,TCR的交叉反应窗口极窄,安全边际依赖工程化的亲和力与特异性权衡;临床前报告的低交叉反应是正面信号,但真实患者体内表达野生型p53的正常组织众多,长期安全性仍需更大样本。其三,一期摘要里CRS发生率52.4%(≥3级9.5%)、ICANS 4.8%[1],考虑到入组患者中位三线经治,这个安全性轮廓尚可接受,但并非无代价。
还有一层常被忽略的比较。就在同一年,TScan的TSC-101因为在血液瘤III期启动五周后资金不足而暂停,把资源转向体内工程化TCR-T;而Neogene这条线走的是相反方向:用最重的自体细胞制造工艺(中位36天从单采到输注)去攻最“通用”的共享靶点。两种路线谁更可持续,2026年还看不出来,但资本市场的耐心显然正在对制造复杂度定价。与之对照的是Immunocore的KIMMTRAK:同样是靶向肽-HLA复合物,用可溶性TCR双抗的形式绕开了自体细胞制备,已经获批并给出五年生存数据。对R175H这类低密度靶点,抗体形式受限于亲和力天花板,双抗要做得极好才能在1-2个拷贝的密度下激活T细胞(H2-scDb的Kd为86 nM,已高于典型TCR)[2],而TCR-T天然具备信号放大优势。这不是技术优劣的简单排序,而是“疗效强度”与“可及性/成本”之间没有免费午餐的取舍。
要特别指出NT-175在方法学上的一处价值,因为它容易被缓解率掩盖。R175H这个靶点的合法性,从一开始就是质谱给的:不是预测出来的,是实测出来的——而且实测给出了两个关键事实,“野生型肽测不到”与“突变肽每细胞仅1-2个拷贝”。前者决定了靶点的特异性基础,后者决定了疗法的设计难度。这恰好呼应了笔者此前评述过的那条分界:免疫肽组学负责回答“什么被天然呈递了”,功能与工程平台负责回答“什么能被识别并做成药”。NT-175的临床数据若最终站得住,它的第一块基石是一张质谱谱图,而不是一个预测分数。
至于NT-175能不能成为一款药,笔者持谨慎态度。缓解信号真实但样本小、随访短,胰腺癌亚组的六例尤其不能过度解读;HLA丢失这条逃逸通路在低密度靶点上几乎是必然会被反复触发的;而母公司在个体化管线上的撤退,说明即便学术逻辑成立,用自体细胞工艺支撑一个共享靶点的商业逻辑还没有被验证。真正值得跟踪的节点有两个:2026年下半年更大样本与更长随访的更新,以及阿斯利康是否会把NT-175推进到注册导向的试验设计。在那之前,把47.6%这个数字当作科学结论是不合适的——它是一个值得继续下注的信号,仅此而已。
| 维度 | 内容 |
|---|---|
| 靶点 | TP53 R175H 突变肽 HMTEVVRHC(p53 aa168-176)呈递于 HLA-A*02:01 |
| 靶点密度(质谱实测) | 天然癌细胞系每细胞 1.3–2.4 拷贝;过表达体系约 700 拷贝;野生型肽测不到 |
| 工程改造 | CRISPR-Cas9 敲除 TGFBR2 与 TRBC1/2,R175H 特异性 TCR 定点敲入 TRAC 位点 |
| 临床(I期 NCT05877599) | 26 例入组 / 21 例输注;全剂量 ORR 47.6%(含 3 例未确认),DL3 53.8%;ASCO 官方新闻口径为 22 例、40.9% |
| 安全性 | CRS 52.4%(≥3 级 9.5%)、ICANS 4.8%;无 DLT、无 5 级事件 |
| 制造与给药 | 单采至输注中位 36 天;单次输注 + 皮下 IL-2;淋巴清除用氟达拉滨/环磷酰胺 |
| 归属与资本 | 2020 年 A 轮 1.1 亿美元;2022-11 被阿斯利康以最高 3.2 亿美元收购(首付 2 亿 + 里程碑 1.2 亿) |
| 关键风险 | HLA-A*02:01 杂合性缺失致逃逸(已有复发个案);靶点密度极低;样本量与随访有限;母公司已砍个体化管线 NT-125 |
参考文献
- Surana R, Schoenfeld AJ, Kamgar M, et al. Initial phase 1 study results of NT-175 engineered T-cell therapy in TP53 R175H-mutated unresectable advanced solid tumors. J Clin Oncol 2026;44(16_suppl):2506. DOI: 10.1200/JCO.2026.44.16_suppl.2506.
- Hsiue EH-C, Wright KM, Douglass J, et al. Targeting a neoantigen derived from a common TP53 mutation. Science 2021;371(6533):eabc8697. DOI: 10.1126/science.abc8697.
- Targeting p53 in Cancer: Functional States, Therapeutic Strategies, and Clinical Progress. Cancers (Basel) 2026;18(12):1861. DOI: 10.3390/cancers18121861.
- Tubb V, Ma J, Buchner K, et al. Non-clinical evaluation of NT-175, an autologous T cell product engineered to express an HLA-A*02:01-restricted TCR targeting TP53 R175H and resistant to TGF-b inhibition. J Clin Oncol 2024;42(16_suppl):2560. DOI: 10.1200/JCO.2024.42.16_suppl.2560.
- ASCO Daily News. Initial Phase 1 Trial Report Shows Acceptable Safety, Early Efficacy Signals for T-Cell Receptor Therapy in TP53-Mutated Solid Tumors. 2026 ASCO Annual Meeting coverage.
- Moravec Ž, Haanen JBAG, Schumacher TN, Scheper W. Learning the language of T cell receptors through large-scale screening. Cancer Cell 2025;43(6):993-997. DOI: 10.1016/j.ccell.2025.03.032.
- AstraZeneca PLC. AstraZeneca to acquire Neogene Therapeutics, accelerating ambition in Oncology cell therapy. Form 6-K Exhibit 99.1, 29 November 2022 (SEC filing).
- AstraZeneca. H1/Q2 2025 results, oncology pipeline disclosure: NT-125 (fully individualized multi-specific neoantigen TCR-T) discontinued due to strategic portfolio prioritisation; NT-112 (KRAS G12D) and NT-175 (TP53 R175H) retained.
- Syncona Ltd. Portfolio disclosure on Neogene Therapeutics: £16 million upfront proceeds, 1.1x multiple on original cost, 4% IRR, up to £6 million in potential milestone proceeds.
内容经AI校正和润色,审慎阅读